Договор займа между физическими лицами и расписка
Договор займа между физическими лицами на сумму свыше 10 000 рублей заключается письменно, и расписка заемщика о получении денег эту форму заменяет. В документе указывают стороны, сумму, срок возврата и проценты, а если процентов нет, это лучше записать прямо. При просрочке долг взыскивают через суд, чаще всего в порядке судебного приказа.
Содержание
Когда заем нужно оформлять письменно
По пункту 1 статьи 808 ГК РФ договор займа между гражданами должен быть письменным, если сумма превышает 10 000 рублей. Нотариальное удостоверение закон не требует, а вот устная договоренность на такую сумму слабо защищает займодавца в суде.
Если письменной формы нет, свидетельские показания принимаются не всегда, и займодавцу придется доказывать передачу денег другими документами: перепиской, выпиской с карты, расписками. Поэтому даже при займе у близкого человека пишите расписку или договор, а перевод денег делайте так, чтобы остался след в банке.
Чем договор отличается от расписки
Расписка заемщика удостоверяет получение денег и подтверждает заключение договора. Договор займа дает больше возможностей прописать условия, особенно при крупных суммах и процентах.
| Документ | Подписывает | Когда подходит |
|---|---|---|
| Расписка | Заемщик | Небольшие суммы, срок и проценты простые |
| Договор займа | Обе стороны | Крупная сумма, график платежей, залог, поручитель |
| Договор и расписка вместе | Обе стороны | Нужно подтвердить факт передачи денег |
Если договор подписывают оба, расписку о передаче денег удобно оформить отдельным листом с тем же номером и датой. Тогда займодавцу будет проще доказать, что деньги не только обещали, но и передали.
Что указать в договоре займа и расписке
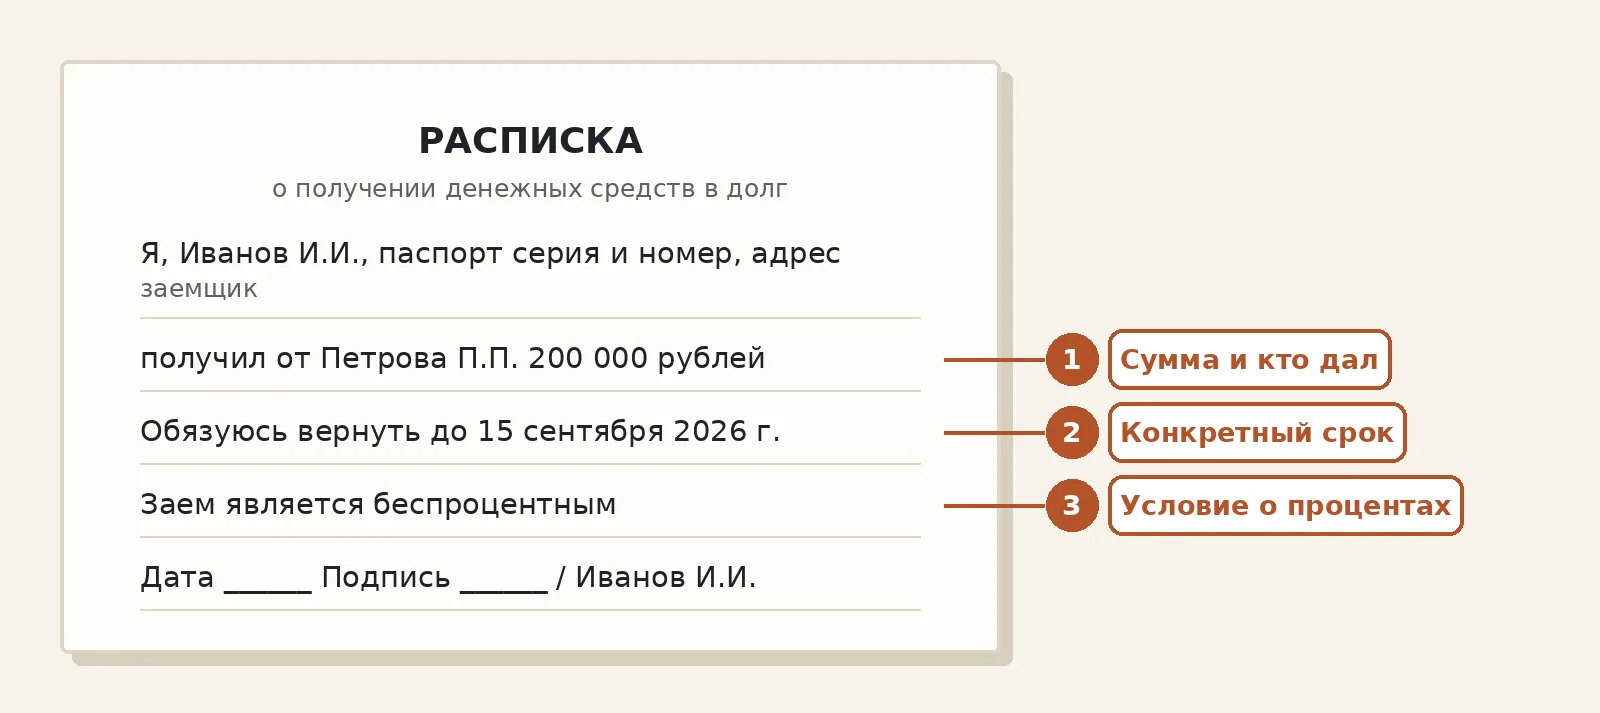
Чем точнее документ, тем меньше шансов на спор. В нем не оставляют пустых мест, которые можно заполнить позже.
- Дату и место составления.
- ФИО, паспортные данные и адреса обеих сторон.
- Сумму цифрами и прописью, а также валюту.
- Слова о том, что заемщик деньги получил, и способ передачи: наличными или переводом.
- Срок возврата: конкретную дату, график или условие вроде возврата в течение семи дней после требования.
- Проценты или фразу о том, что заем беспроцентный.
- Неустойку за просрочку, если стороны ее согласовали.
- Подписи, у расписки - собственноручную подпись заемщика с расшифровкой.
Не используйте в тексте слова, допускающие двойное толкование. Сумма, срок и стороны должны читаться одинаково любым человеком.
Проценты по займу и ключевая ставка
Размер процентов стороны определяют сами. Если займодавец - гражданин, заем не связан с предпринимательством и сумма не больше 100 000 рублей, договор считается беспроцентным, если в нем не написано иное (пункт 3 статьи 809 ГК). Чтобы не спорить, пишите прямо: Заем является беспроцентным.
Если сумма выше 100 000 рублей и процентов в договоре нет, применяются проценты по ставке Банка России на день уплаты долга. На конец октября 2026 года ключевая ставка составляет 14% годовых, актуальное значение проверяйте на сайте ЦБ.
Для просрочки возврата действует отдельное правило: на сумму долга начисляются проценты по статье 395 ГК РФ, а если в договоре есть неустойка, ее тоже можно взыскать. Проценты и неустойку полезно указывать в расписке заранее.
Налоги по займу между физлицами
Налоги зависят от того, кто и что получает. Заемщик, получивший заем от физического лица, не являющегося индивидуальным предпринимателем, дохода в виде экономии на процентах не имеет, и налог с материальной выгоды он не платит.
Займодавец, получивший проценты, обязан задекларировать этот доход. Налог по общим ставкам НДФЛ составляет 13% с части дохода до 2,4 млн рублей за год и более высокую ставку с суммы свыше этого порога. Декларацию 3-НДФЛ подают в налоговую по месту жительства до 30 апреля следующего года, а налог платят до 15 июля.
Возврат самой суммы займа доходом не считается. Если заемщик - организация или ИП, налоговые последствия другие: при беспроцентном займе у работника может возникнуть материальная выгода, и налоговым агентом выступит заимодавец-организация.
Как вернуть долг и что делать должнику
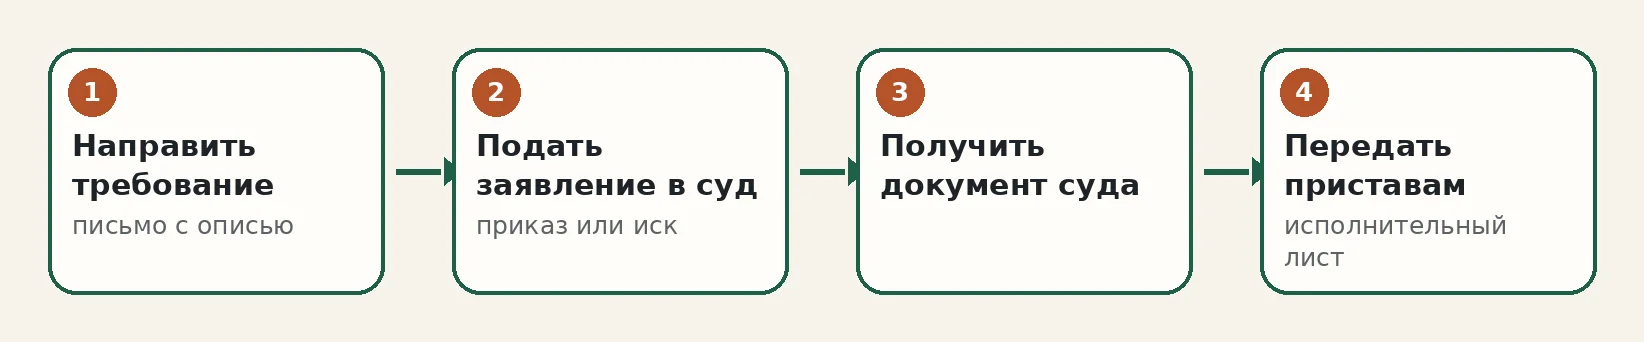
Если срок возврата наступил и деньги не вернули, сначала напомните о долге письменно и дайте разумный срок. В расписке без срока заем возвращают в течение 30 дней после требования займодавца (статья 810 ГК).
Дальше два пути. Если сумма не превышает 500 000 рублей, долг подтвержден распиской и должник не оспаривает его, подавайте заявление о выдаче судебного приказа: порядок описан в статье про судебный приказ. При возражении должника приказ отменяют, и спор идет в порядке искового производства. Пошлина для приказа составляет половину обычной, рассчитать сумму поможет калькулятор госпошлины.
Открыть калькулятор отдельной страницей
Иск подают в районный суд по месту жительства ответчика, если сумма больше или есть спор. Составить его помогут рекомендации в материале про исковое заявление. После решения суда деньги взыскивают через приставов, см. раздел про исполнительное производство.
Сроки давности и частые споры
Общий срок исковой давности составляет три года (статьи 196 и 200 ГК РФ). Он начинается после даты возврата по договору, а если срока нет - после окончания 30 дней со дня требования. Частичный платеж или письменное признание долга прерывают давность, и отсчет начинается заново, подробности смотрите в статье о сроке исковой давности.
Должник иногда заявляет, что деньги не получал. По статье 812 ГК это оспаривает сам заемщик, и доказывать безденежность должен он, а при наличии расписки суды обычно исходят из факта передачи. Если долг возвращали, требуйте от займодавца расписку о возврате или вернувшуюся к вам исходную расписку, иначе возврат придется доказывать.
Особые случаи, такие как займы с залогом и поручительством, заемные отношения супругов и займы в долларах, лучше обсудить с юристом, так как правила там усложняются.
Частые вопросы
Нужен ли договор займа, если есть расписка?
Нет, расписка заемщика о получении денег подтверждает заключение договора займа и сама по себе соответствует письменной форме. Договор нужен, если вы хотите согласовать график платежей, залог или неустойку.
Какой процент можно указать по займу между физлицами?
Закон не ограничивает размер процентов, стороны определяют его сами. Но чрезмерные проценты суд вправе снизить, а для беспроцентного займа до 100 000 рублей лучше прямо написать, что процентов нет.
Платит ли заемщик налог, если взял деньги у знакомого без процентов?
Нет, экономия на процентах по займу от физического лица, не являющегося ИП, не считается доходом. Налог с матвыгоды появляется, когда деньги дает организация или ИП.
Через какое время можно взыскивать долг по расписке?
Когда наступил срок, указанный в расписке. Если срока нет, займодавец направляет требование, и заемщик обязан вернуть деньги в течение 30 дней.
Как подтвердить возврат займа?
Получите от займодавца расписку о возврате или заберите оригинал расписки должника с отметкой. Деньги переводите безналично с понятным назначением платежа.
Материал справочный: нормы и суммы указаны на дату обновления страницы. Перед подачей документов сверьте требования с текстом закона и сайтом органа, куда обращаетесь. Ошибку можно сообщить на admin@aterp.vip.
Ещё по теме
- Банкротство физического лица: через суд или через МФЦ
- Можно ли расторгнуть ипотечный договор с банком на уровне ДДУ
- Исковая давность кредиторской задолженности физических лиц
- Закон о страховании банковских вкладов физических лиц
- Рост налога на имущество физических лиц в томске 2019
- Получена земля по договору дарения как отразить в 3 ндфл